A
Anônimo
Especialista financeiro · Financera
Instabilidade Pix é quando uma transferência ou pagamento por Pix não funciona como deveria: o app não abre, a chave não carrega, a transação fica em processamento ou o dinheiro sai da conta e demora para aparecer do outro lado. Para quem usa Pix para pagar aluguel, boleto, fornecedor ou mercado, poucos minutos já parecem uma eternidade.
O Pix foi desenhado para operar todos os dias, 24 horas por dia, inclusive fins de semana e feriados. Segundo dados abertos do Banco Central do Brasil, em maio de 2026 foram liquidadas cerca de 7,12 bilhões de transações Pix no SPI, movimentando aproximadamente R$ 2,96 trilhões. Também havia 184,1 milhões de usuários cadastrados no DICT no fim de maio de 2026.
Com esse volume, a maioria das falhas que o usuário percebe vem do aplicativo do banco, da internet, de manutenção de uma instituição específica ou de picos de uso. Ainda assim, pode existir indisponibilidade em componentes centrais, como o SPI ou o DICT. Por isso, antes de repetir uma transferência, vale entender onde o problema pode estar. Se você depende muito de Pix no dia a dia, ter mais de uma conta digital reduz o risco de ficar sem alternativa quando um app específico falha.
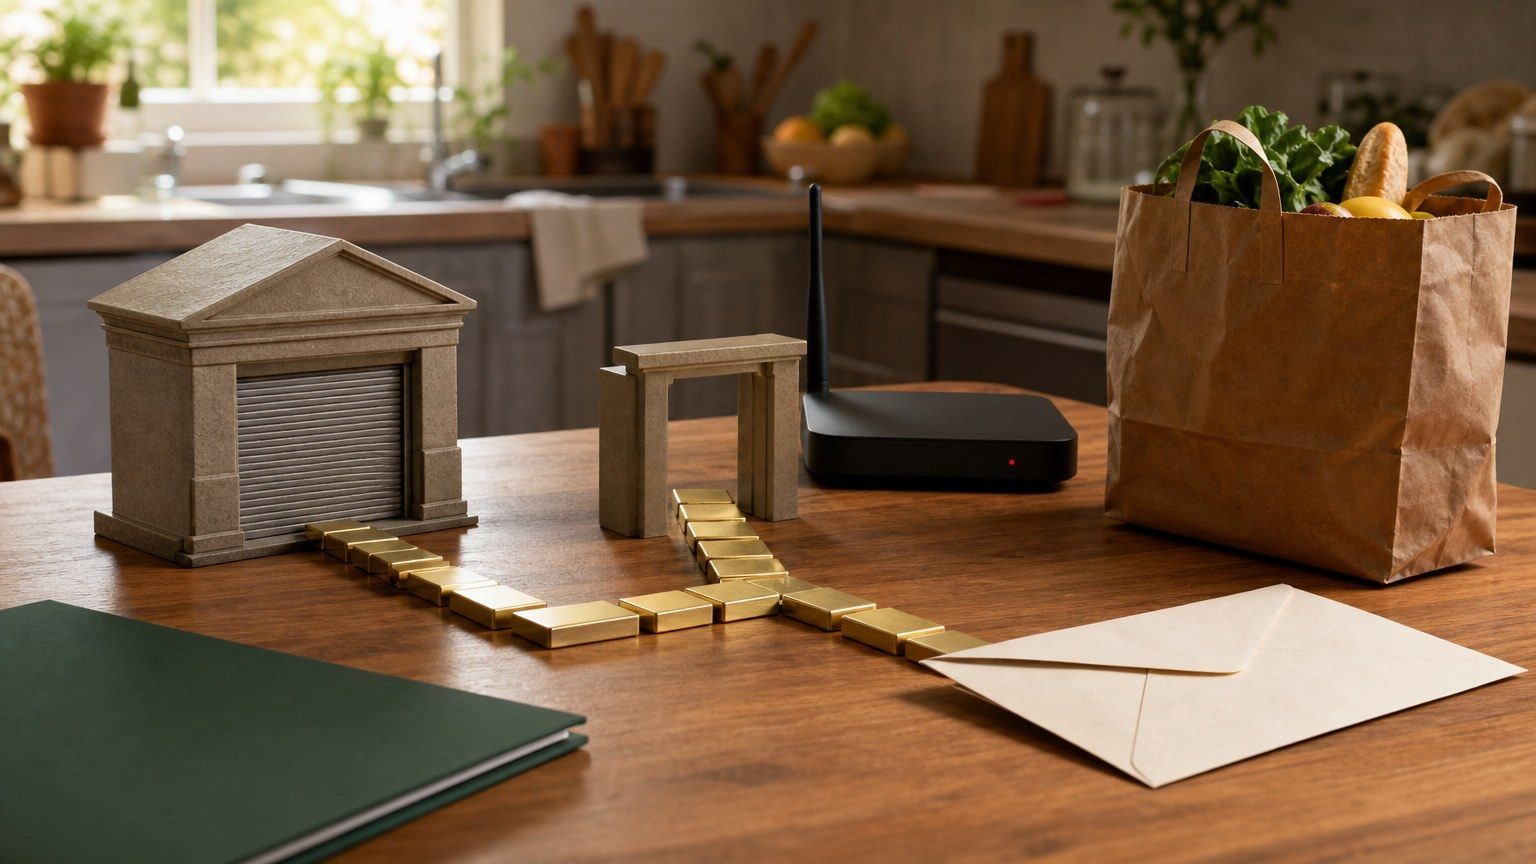
Para entender como funciona instabilidade Pix, pense no caminho da transação. Você inicia o pagamento no app do seu banco ou carteira. A instituição pagadora valida os dados, consulta a chave Pix quando necessário, envia a ordem para liquidação e a instituição recebedora confirma o crédito.
Nesse caminho entram alguns componentes. O banco ou fintech que atende você é chamado de PSP, prestador de serviço de pagamento. O DICT, também administrado pelo Banco Central, é o diretório que liga chaves Pix a contas. O SPI, Sistema de Pagamentos Instantâneos, é a infraestrutura central de liquidação entre instituições.
Uma instabilidade pode acontecer em qualquer etapa. Às vezes o Pix está funcionando normalmente no sistema central, mas o app do seu banco não consegue autenticar o usuário. Em outros casos, a consulta de chave falha. Também pode haver lentidão na confirmação do recebedor.
O Manual de Tempos do Pix estabelece metas técnicas para o SPI e para o DICT. No canal primário do SPI, por exemplo, 99% das ordens devem gastar até 4,6 segundos no sistema. O mesmo manual considera indisponibilidade do SPI quando 80% ou mais das requisições de liquidação respondem com erros causados pelo SPI ou sua infraestrutura por mais de 36 segundos. Ou seja, existe régua técnica. Para o usuário, porém, o sinal costuma ser simples: a transação não conclui no app.
| Possível origem | Sinais comuns | O que fazer |
|---|---|---|
App do banco | Login falha, app trava, saldo não atualiza | Feche e reabra o app, teste internet e aguarde aviso da instituição |
Consulta de chave Pix | Chave não localizada ou demora para carregar dados | Confira CPF, e-mail, telefone ou chave aleatória antes de tentar outra vez |
SPI | Vários bancos relatam falhas ao mesmo tempo | Aguarde estabilização e acompanhe canais oficiais do banco e do Banco Central |
Banco do recebedor | Você paga, mas a outra pessoa não visualiza o crédito | Envie comprovante e peça que o recebedor confira extrato, não apenas notificações |
Siga esta ordem antes de concluir que perdeu dinheiro. Ela evita pagamento duplicado e melhora sua posição caso precise reclamar.
Veja o status no extrato
Abra o extrato da conta pagadora e procure a transação. Se ela aparecer como concluída, use o comprovante. Se estiver pendente ou em processamento, aguarde a atualização antes de repetir.
Confira os dados do recebedor
Compare nome, CPF ou CNPJ, banco, valor e descrição. Se os dados carregados não batem com o combinado, cancele e confirme a chave fora do app.
Teste conexão e aplicativo
Troque do Wi-Fi para dados móveis, atualize o app se houver aviso e tente entrar pelo site ou por outro canal oficial da instituição. Não use links recebidos por mensagem.
Fale com o recebedor
Peça para a pessoa ou empresa conferir o extrato da conta, não apenas a notificação. Às vezes a notificação falha e o dinheiro já foi creditado.
Guarde comprovantes
Salve print do erro, horário da tentativa, comprovante, protocolo de atendimento e conversas relevantes. Isso ajuda em reclamação no banco, no Banco Central ou no Consumidor.gov.br.
Use alternativa só com segurança
Se o pagamento é urgente, use cartão, boleto, TED ou outra conta apenas depois de confirmar que o Pix anterior não foi concluído. Para compras presenciais, peça um recibo simples do pagamento alternativo.
O caso mais comum é o Pix pendente. Ele ainda não virou uma transação concluída, mas também não falhou de forma clara. A pior atitude é pagar de novo em poucos segundos, porque o primeiro Pix pode concluir depois.
Se o valor foi debitado e não apareceu para o recebedor, abra atendimento no seu banco com horário, valor e dados da transação. O banco pagador consegue rastrear a ordem e orientar o próximo passo. Quando há falha técnica, a reclamação começa pela própria instituição.
Se você pagou duas vezes, a primeira tentativa é pedir devolução ao recebedor. O Pix permite devolução total ou parcial pelo próprio recebedor. Se houver suspeita de fraude, golpe ou falha operacional, entra o Mecanismo Especial de Devolução, conhecido como MED. O Banco Central trata o MED como uma regra do Pix para facilitar devoluções em casos específicos, mas ele não é um botão mágico para desfazer arrependimento ou erro de digitação confirmado pelo usuário.
No comércio, combine por escrito. Se a loja pediu para você passar cartão porque o Pix não caiu, peça confirmação de que, se o Pix original for creditado depois, haverá estorno ou devolução. Isso evita a conversa difícil no dia seguinte.
A instabilidade Pix Brasil pesa mais para quem depende do pagamento instantâneo como caixa do dia. Um motorista de aplicativo que precisa abastecer, uma diarista que recebe no fim do serviço, um MEI que paga fornecedor antes de abrir a loja e uma família pagando boleto no vencimento sentem o problema de maneiras diferentes.
Para empresas pequenas, o impacto aparece no atendimento. A fila cresce, o cliente fica inseguro e o comprovante vira assunto de balcão. Para pessoas físicas, o problema costuma ser ansiedade: o medo de perder dinheiro, atrasar uma conta ou pagar duas vezes.
É por isso que a melhor defesa é operacional, não emocional. Tenha um segundo meio de pagamento, mantenha os aplicativos atualizados e evite deixar contas importantes para os últimos minutos do dia. Se você usa banco digital como conta principal, comparar os melhores bancos digitais ajuda a escolher uma opção reserva com bom app e atendimento decente.
Também vale entender sua própria conta. Quem ainda confunde saldo disponível, limite, conta corrente e conta de pagamento pode achar que o Pix falhou quando, na verdade, o problema é saldo retido ou limite diário. Nosso guia sobre conta corrente ajuda nessa diferença.
O Pix é regulado e operado sob coordenação do Banco Central do Brasil. A base do arranjo está na Resolução BCB nº 1, de 12 de agosto de 2020, e o SPI tem regulamento próprio na Resolução BCB nº 195, de 3 de março de 2022. Na prática, o Banco Central define regras, manuais, padrões operacionais e indicadores de disponibilidade.
A Comissão de Valores Mobiliários não regula instabilidade Pix, porque CVM atua no mercado de valores mobiliários, como ações, fundos e ofertas públicas. A Receita Federal do Brasil também não é o canal para resolver uma transação Pix travada. Ela pode receber informações fiscais em contextos específicos, mas não acompanha nem desbloqueia pagamentos Pix para o usuário.
Se o banco não resolve o problema, o primeiro caminho é registrar reclamação no atendimento da instituição e guardar protocolo. Depois, você pode reclamar no Banco Central e, em problemas de consumo, usar o Consumidor.gov.br, serviço público ligado ao Ministério da Justiça e Segurança Pública. Se a falha gerou dívida, multa ou negativação, organize os documentos antes de negociar. Em alguns casos, uma renegociação de dívidas pode ser mais barata do que deixar juros acumularem.
É qualquer falha ou lentidão que impede o Pix de ser iniciado, validado, liquidado ou confirmado no prazo esperado. Pode ser problema no app do banco, na internet, na consulta de chave, no banco recebedor ou em componentes centrais do arranjo Pix.
Veja se outros usuários do mesmo banco estão relatando falha, confira avisos no aplicativo e tente acessar outro canal oficial da instituição. Se vários bancos diferentes estiverem instáveis ao mesmo tempo, o problema pode estar mais próximo da infraestrutura central.
Guarde o comprovante, confira o status no extrato e abra atendimento no banco pagador. Peça para o recebedor verificar o extrato da conta, não só notificações. Não refaça o pagamento até saber se a primeira transação foi concluída ou falhou.
Só faça de novo se o app mostrar falha clara e o valor não tiver sido debitado. Se a transação estiver pendente ou processando, espere a atualização. Repetir rápido demais aumenta o risco de pagamento duplicado.
Quando há falha operacional enquadrada nas regras do Pix, a instituição deve tratar a solicitação conforme os procedimentos do Banco Central. O caso precisa ser analisado. Por isso, protocolo, comprovante e horário da transação são essenciais.
Falhas percebidas pelo usuário acontecem, mas o sistema central tem metas altas de disponibilidade. O Banco Central informa índice mínimo regulatório de disponibilidade do SPI de 99,9%, e divulgou disponibilidade média de 99,98% em 2024.
Tem alguma dúvida sobre este tema? Pergunte à comunidade.
E-mail confirmado. Seu comentário aparece após a análise.
Esse link expirou. Publique seu comentário novamente.
Anônimo
Especialista financeiro · Financera
6 min de leituraFinanças Pessoais
6 min de leituraFinanças Pessoais
6 min de leituraFinanças Pessoais
7 min de leituraFinanças Pessoais
6 min de leituraFinanças Pessoais
Junte-se ao Coleções da Financera - Seu guia semanal para dominar os conceitos básicos de finanças, gerar renda extra e criar uma vida onde o dinheiro trabalha para você. É totalmente gratuito.