A
Anônimo
Especialista financeiro · Financera
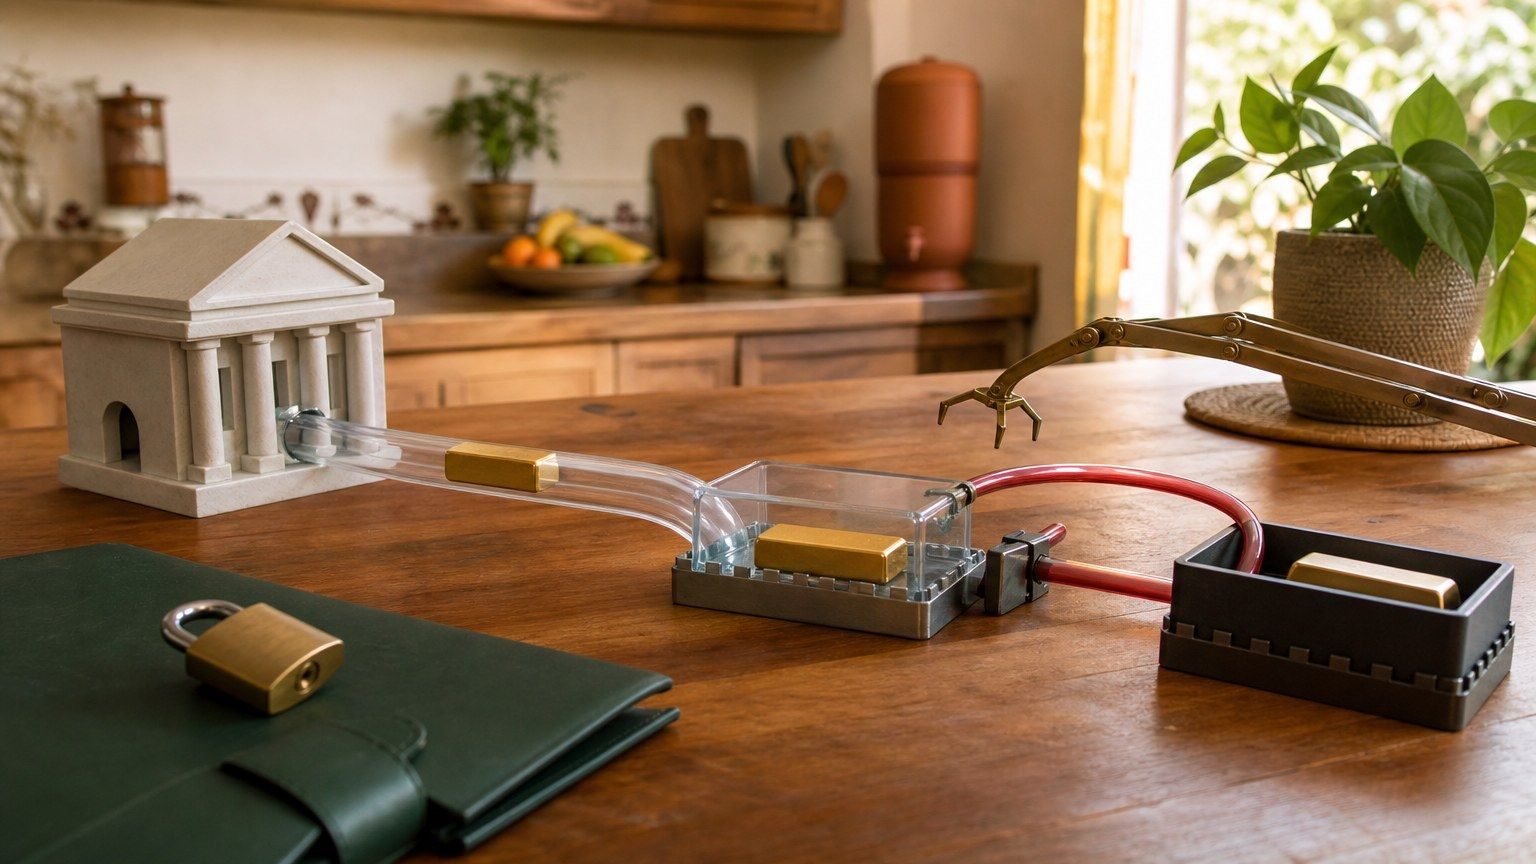
O golpe do Pix errado acontece quando um criminoso envia um Pix para a sua conta, entra em contato dizendo que transferiu por engano e pede que você devolva o valor para outra chave. A armadilha está justamente nesse detalhe: a devolução não vai para a conta original.
Depois que você manda o dinheiro para a terceira conta, o golpista ainda pode tentar acionar o Mecanismo Especial de Devolução, o MED, para recuperar também o Pix que ele enviou primeiro. Se a fraude funcionar, você perde o valor que devolveu e ainda pode ter o dinheiro original bloqueado ou contestado.
No Brasil, o golpe do Pix errado se aproveita de duas coisas bem humanas: a pressa para resolver uma situação constrangedora e a vontade de agir corretamente quando alguém diz que mandou dinheiro sem querer. Por isso, a regra principal é simples: nunca devolva um Pix para uma chave diferente da transação recebida.
O roteiro costuma parecer inocente. Primeiro, entra um Pix na sua conta. Pode ser R$ 50, R$ 200 ou um valor maior, suficiente para chamar atenção, mas não tão alto a ponto de você desconfiar imediatamente. Pouco depois, a pessoa manda mensagem, liga ou aparece por outro canal dizendo que errou a chave.
A conversa é montada para criar urgência. O golpista diz que precisa pagar uma conta, comprar remédio, resolver uma emergência da família ou evitar juros. Em seguida, manda uma nova chave Pix e pede que você faça a devolução ali. Às vezes, ele até diz que a conta original está bloqueada.
É aqui que o golpe se completa. A devolução correta do Pix deve voltar para a conta de origem, pela opção de devolução no aplicativo. Quando você faz um Pix novo para outra chave, o banco enxerga uma nova transferência feita por você. O criminoso pode ficar com esse segundo valor e ainda tentar contestar a primeira transação pelo MED.
Esse é o ponto que mais confunde quem pesquisa como funciona golpe do Pix errado: não se trata apenas de alguém pedindo dinheiro de volta. A fraude explora o mecanismo criado para proteger vítimas de golpes e tenta transformar a pessoa honesta em parte da história.
Um Pix errado de verdade pode acontecer. Alguém pode digitar uma chave parecida, escolher um contato antigo ou usar uma chave que mudou de dono. O problema é que você não tem como confirmar a intenção da outra pessoa por mensagem. Por isso, a decisão não deve depender da história contada no WhatsApp, e sim do caminho técnico dentro do banco.
Use esta comparação como filtro inicial:
| Situação | O que indica | O que fazer |
|---|---|---|
Pessoa pede devolução para a mesma transação | Pode ser erro real | Use a função devolver Pix no app |
Pessoa manda outra chave Pix | Alerta forte de golpe | Não transfira e fale com seu banco |
Pessoa pressiona ou ameaça | Tentativa de manipulação | Registre prints e protocolos |
Valor entrou e sumiu por bloqueio | Pode haver análise do banco | Acompanhe pelo canal oficial |
A forma correta de resolver a situação é devolver o dinheiro sem criar uma nova transferência. Faça tudo pelo aplicativo do banco em que o Pix caiu.
Abra o extrato e confirme a transação
Veja se o valor realmente entrou, qual foi o horário e de qual instituição veio. Não confie apenas no comprovante enviado por outra pessoa, porque comprovantes podem ser editados.
Use a opção devolver Pix
Dentro dos detalhes da transação recebida, procure a função de devolução. Ela envia o valor para a conta de origem e cria um registro claro para o banco.
Nunca faça um novo Pix para outra chave
Se a pessoa insistir em CPF, e-mail, telefone ou chave aleatória diferente, pare. Esse é o sinal clássico do golpe do Pix errado no Brasil.
Guarde prints e protocolos
Se houve pressão, ameaça ou pedido estranho, salve conversas, número de telefone, comprovantes e protocolos de atendimento. Isso ajuda se você precisar registrar contestação ou boletim de ocorrência.
Fale com o banco pelos canais oficiais
Use o app, SAC, ouvidoria ou agência. Evite clicar em links recebidos por mensagem. Se você usa contas digitais com frequência, também vale revisar as opções de segurança das melhores contas digitais.
Se você enviou Pix para a pessoa errada por erro próprio, o caminho é diferente. O MED não foi criado para desfazer qualquer transferência feita para a chave errada. Ele existe para casos de fraude, golpe, coerção ou falha operacional das instituições participantes.
Na prática, você deve entrar em contato com o seu banco o quanto antes, pedir orientação e solicitar que a instituição tente falar com o banco recebedor. Também vale tentar contato educado com quem recebeu, mas sem ameaças e sem expor dados pessoais.
A pessoa que recebeu dinheiro por engano deve devolver. Ficar com um valor que não é seu pode gerar problema civil e até criminal, dependendo do caso. Ainda assim, isso não autoriza resolver por fora do sistema. Se alguém recebeu seu Pix, peça que a devolução seja feita pela função do próprio aplicativo.
Se a situação envolver fraude, como falso vendedor, loja inexistente, perfil clonado ou falsa oferta de crédito, o caso muda de figura. Aí faz sentido acionar o banco imediatamente, registrar ocorrência e reunir provas. A lógica é parecida com outros golpes financeiros, como explicamos no guia sobre golpe do empréstimo.
O Pix é regulamentado pelo Banco Central do Brasil, que também define as regras do MED. Segundo a orientação do próprio Banco Central, o Mecanismo Especial de Devolução aumenta as chances de recuperação de recursos em casos de fraude, mas não transforma toda transferência errada em reembolso automático.
Em 2026, o tema ficou ainda mais relevante por causa do MED 2.0. A atualização ampliou a capacidade de rastrear recursos quando o dinheiro passa por outras contas depois do golpe, algo comum em fraudes com laranjas. O Procon-SP também reforçou que o consumidor deve comunicar o banco rapidamente, porque a chance de recuperação cai quando o dinheiro já foi sacado ou pulverizado.
Para este assunto, a autoridade central é o Banco Central do Brasil. A Comissão de Valores Mobiliários só faria sentido se o golpe envolvesse falsa oferta de investimento. A Receita Federal do Brasil também não é o canal para pedir devolução de Pix. Em uma fraude comum, o caminho prático é banco, boletim de ocorrência quando cabível e órgãos de defesa do consumidor se houver falha no atendimento.
Também é importante entender que o MED não serve para desacordo comercial. Se você pagou por um produto real e se arrependeu, recebeu algo diferente ou discutiu prazo de entrega, normalmente o problema deve ser resolvido com a empresa, plataforma de compra, Procon ou Judiciário.
O primeiro erro é agir com culpa. A pessoa que recebeu um Pix por engano deve devolver, mas isso não significa aceitar qualquer caminho indicado por um desconhecido. A devolução correta protege você e também protege quem realmente enviou por engano.
O segundo erro é fazer um novo Pix para ser mais rápido. No extrato, essa operação aparece como uma transferência nova e voluntária. Se o golpista usou uma conta de passagem, você pode ter dificuldade para explicar a sequência depois.
O terceiro erro é resolver tudo por conversa. Prints ajudam, mas o que vale para o banco é o registro dentro dos canais oficiais. Se houver suspeita de fraude, abra o atendimento no aplicativo e anote o protocolo.
O quarto erro é ignorar pequenos valores. Muitos golpes começam com quantias menores para testar a reação da vítima. Se você perceber o padrão, trate como golpe desde o começo. O mesmo cuidado vale para ofertas fáceis de crédito ou dinheiro rápido. Antes de contratar qualquer solução financeira, compare condições com calma, como em uma análise de empréstimo pessoal ou de empréstimo online.
O criminoso envia um Pix para a vítima, pede a devolução para uma chave diferente e depois tenta contestar a transferência original. A vítima pode acabar pagando um segundo Pix e ainda enfrentar bloqueio ou disputa sobre o primeiro valor.
Entre no aplicativo do banco, abra os detalhes da transação recebida e use a opção de devolver Pix. Não faça uma nova transferência para outra chave enviada por mensagem.
O MED é voltado a fraudes, golpes, coerção e falhas operacionais. Ele não garante devolução quando o pagador errou a chave por conta própria ou quando há desacordo comercial.
Não é recomendado. Se o dinheiro não é seu, o correto é devolver pela função da própria transação. Ficar com o valor pode gerar cobrança e problema jurídico.
Fale com seu banco imediatamente, registre contestação, reúna comprovantes e conversas, e avalie registrar boletim de ocorrência. Quanto mais rápido você agir, maior a chance de bloqueio de valores.
Sim, quando há fraude para induzir a vítima a transferir dinheiro. A apuração depende das provas, das contas envolvidas e dos registros feitos no banco e nas autoridades competentes.
Tem alguma dúvida sobre este tema? Pergunte à comunidade.
E-mail confirmado. Seu comentário aparece após a análise.
Esse link expirou. Publique seu comentário novamente.
Anônimo
Especialista financeiro · Financera
6 min de leituraFinanças Pessoais
6 min de leituraFinanças Pessoais
6 min de leituraFinanças Pessoais
7 min de leituraFinanças Pessoais
6 min de leituraFinanças Pessoais
Junte-se ao Coleções da Financera - Seu guia semanal para dominar os conceitos básicos de finanças, gerar renda extra e criar uma vida onde o dinheiro trabalha para você. É totalmente gratuito.